Pourquoi votre prime est-elle ce qu’elle est ?
Une assurance multirisque professionnelle couvre en général les locaux, le matériel, les stocks et la responsabilité civile. Son prix dépend d’abord de l’activité, du chiffre d’affaires et de l’effectif, de la surface et de l’emplacement du local, des garanties retenues et de vos antécédents de sinistres. Un stock de valeur dans un local déjà visité par des cambrioleurs pèse davantage sur la prime : c’est précisément le risque que l’assureur évalue.
Comprendre ces critères permet de savoir où agir.
Les 7 leviers pour payer moins cher
| Levier | Ce que vous faites | Point de vigilance |
|---|---|---|
| 1. Comparer | Demandez au moins trois devis à garanties égales | Comparez aussi franchises et exclusions, pas seulement le prix |
| 2. Franchises | Une franchise plus élevée peut faire baisser la prime | Vous supportez davantage en cas de sinistre |
| 3. Garanties | Retirez ce qui ne vous sert pas | Gardez vol, dégâts et pertes d’exploitation si vous en avez besoin |
| 4. Valeur déclarée | Déclarez la valeur réelle des biens et stocks | Sous-déclarer expose à une indemnisation réduite |
| 5. Regrouper | Une multirisque revient souvent moins cher que des contrats séparés | Vérifiez que chaque risque reste couvert |
| 6. Protection du local | Faites valoir alarme, vidéosurveillance, brouillard | L’assureur reste libre de sa décision |
| 7. Calendrier | Agissez avant l’échéance annuelle | Respectez le préavis de votre contrat |
1. Comparer plusieurs devis
Les assureurs fixent librement leurs tarifs : pour une même entreprise et des garanties comparables, les prix varient. Un courtier ou un comparateur permet d’obtenir plusieurs propositions. Comparez le contenu (plafonds, franchises, exclusions de vol) avant le tarif.
2. Ajuster les franchises
Accepter une franchise plus élevée réduit ce que l’assureur aura à verser en cas de sinistre, et peut donc faire baisser la prime. Ne la fixez pas plus haut que ce que votre trésorerie peut absorber un mauvais jour.
3. Retirer les garanties inutiles
Un contrat accumule parfois des options devenues sans objet. Faites-les passer en revue une à une, en gardant celles qui couvrent un vrai risque pour votre activité.
4. Déclarer la valeur réelle des biens
Surdéclarer les stocks ou le matériel fait payer une prime trop élevée. Les sous-déclarer expose à une indemnisation réduite le jour du sinistre. Mettez les montants à jour au moins une fois par an.
5. Regrouper les contrats
Une assurance multirisque professionnelle peut revenir moins cher que plusieurs contrats souscrits séparément. Le gain n’est pas automatique : demandez le comparatif chiffré.
6. Faire valoir la protection du local
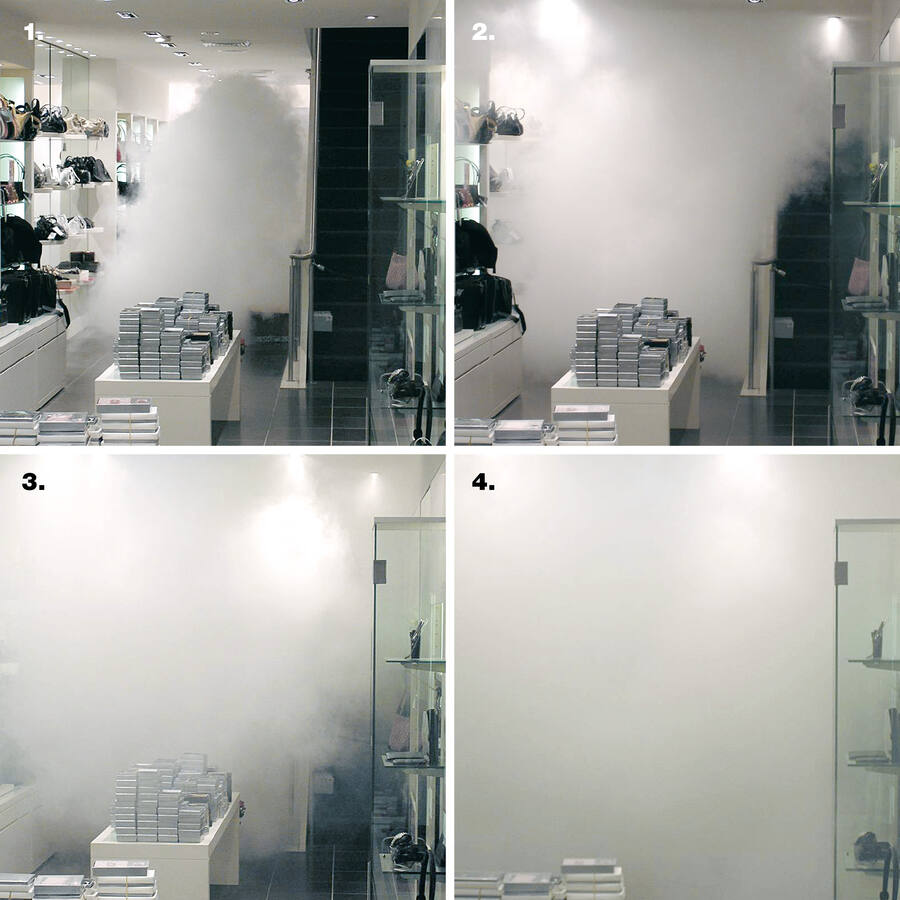
C’est le levier sur lequel nous pouvons agir. Une alarme reliée à une télésurveillance, une vidéosurveillance et, pour les stocks de valeur, un générateur de brouillard anti-intrusion réduisent le risque de vol. Un assureur peut en tenir compte, à condition qu’il en soit informé et qu’il dispose des justificatifs : facture, fiche technique, attestation d’installation, contrat de maintenance. Certains contrats imposent aussi des moyens de protection : relisez vos conditions particulières. Détails sur la page assurance et protection antivol du local.
7. Choisir le bon moment
Un contrat se renégocie surtout à l’échéance annuelle. En général, le préavis de résiliation est de deux mois avant cette date (article L. 113-12 du Code des assurances), mais seul votre contrat fait foi. Préparez le dossier six à huit semaines avant, pour avoir le temps de comparer.
Peut-on résilier à tout moment depuis la loi de mai 2026 ?
La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique ajoute au Code des assurances un article L. 113-15-2-1. Il ouvre aux microentreprises et aux PME une faculté de résiliation sans frais ni pénalités, un an après la première prise d’effet du contrat, pour les contrats d’assurance de dommages directs aux biens à usage professionnel (locaux, équipements, stocks). La résiliation prend effet un mois après la demande.
Deux précisions importantes, d’après l’analyse juridique publiée par le BJDA :
- l’entrée en vigueur est liée à la publication d’un décret en Conseil d’État, qui fixera aussi la liste des contrats exclus ;
- le nouveau droit ne s’applique qu’aux contrats conclus ou reconduits après son entrée en vigueur.
Des sites d’information présentent le droit comme déjà applicable : les sources divergent. Avant de résilier, demandez à votre assureur ou à votre courtier si ce droit s’applique à votre contrat, et ne laissez jamais votre local sans couverture entre deux contrats.
Que fait Temple Sécurité, et que ne fait-il pas ?
Temple Sécurité installe et entretient alarmes, télésurveillance, vidéosurveillance et générateurs de brouillard. Nous ne sommes ni assureur ni courtier : nous fournissons le dossier technique et, si vous le souhaitez, nous vous mettons en relation avec un courtier partenaire. La décision sur votre prime appartient à votre assureur.
Vous voulez savoir quelle protection aurait du sens pour votre local ? Demandez une étude gratuite : nous vous proposons la solution adaptée, avec un contrat de maintenance associé à l’installation.
Cet article est informatif. Il ne remplace pas le conseil d’un courtier, d’un assureur ou d’un juriste.
Sources